Unfallversicherung
Was ist eine Unfallversicherung?
Eine Unfallversicherung zahlt, wenn Sie durch einen Unfall dauerhaft körperlich beeinträchtigt werden. Sie unterstützt Sie finanziell bei Invalidität, Rehabilitationsmaßnahmen, Umbauten im Zuhause oder Verdienstausfall.
Der Schutz gilt unabhängig davon, ob der Unfall im Beruf oder in der Freizeit passiert.
Sicher durch den Alltag – Warum eine Unfallversicherung wichtig ist
Ein Unfall kann jeden treffen, ob beim Sport, im Haushalt, auf dem Arbeitsweg oder im Berufsalltag. Die gesetzliche Absicherung reicht in vielen Fällen nicht aus, um die finanziellen Folgen zu decken.
Eine private Unfallversicherung schützt Sie und Ihre Familie vor den wirtschaftlichen Konsequenzen eines Unfalls, weltweit, rund um die Uhr – sogar dann, wenn die gesetzliche Unfallversicherung überhaupt nicht mehr zuständig ist.
- Umfassender Schutz, jederzeit und weltweit:
Die private Unfallversicherung sichert Sie rund um die Uhr ab, im Beruf, in der Freizeit, zu Hause und im Ausland. - Finanzielle Sicherheit bei Invalidität oder Todesfall:
Sie erhalten eine Kapitalzahlung oder Rente, um Einkommensausfälle, Umbauten oder Reha-Kosten abzufedern. - Sinnvolle Ergänzung zur gesetzlichen Absicherung:
Da die gesetzliche Unfallversicherung nur Arbeits- und Wegeunfälle abdeckt, schützt die private Police zusätzlich in allen anderen Lebensbereichen. - Individuell anpassbarer Leistungsumfang:
Tarife lassen sich flexibel gestalten, mit Zusatzleistungen wie Tagesgeld, kosmetischen Operationen oder Assistance-Leistungen. - Faire Beiträge und steuerliche Vorteile:
Schon ab wenigen Euro im Monat möglich; Beiträge können teilweise steuerlich abgesetzt werden.
Ist eine Unfallversicherung sinnvoll?
Definitiv! Vor allem, wenn Sie aktiv sind oder keinen umfassenden gesetzlichen Unfallschutz haben. Freizeitunfälle, bei denen die gesetzliche Unfallversicherung nicht greift, sind die häufigste Ursache für bleibende Schäden.
Für wen lohnt sich eine Unfallversicherung?
Eine Unfallversicherung ist besonders empfehlenswert für:
- Selbstständige und Freiberufler, da sie keinen gesetzlichen Versicherungsschutz genießen.
- Familien mit Kindern, da Freizeitunfälle häufig sind
- Senioren, für die ein Unfall oft schwerwiegende Folgen hat
- Sportlich Aktive, die ein erhöhtes Risiko tragen
Welche Leistungen deckt eine Unfallversicherung ab?
Die private Unfallversicherung bietet finanzielle Unterstützung, wenn Sie durch einen Unfall körperlich beeinträchtigt werden. Damit eine Leistung erbracht wird, muss der Unfall jedoch genau definiert sein.
In der Versicherungswelt gilt die PAUKE-Formel als Grundlage dafür, was als Unfall zählt:
PAUKE – Die fünf Merkmale eines Unfalls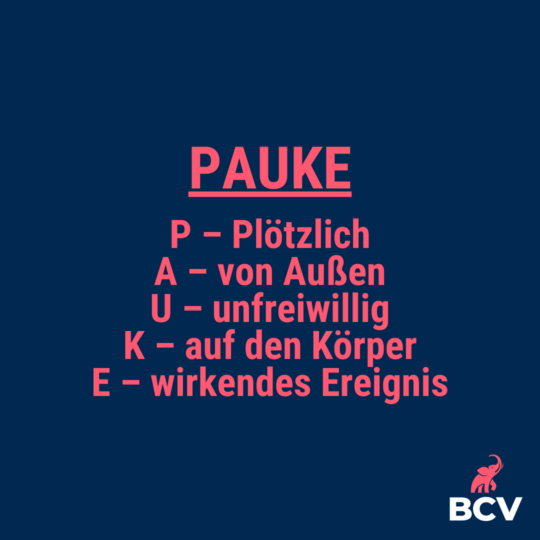
- P – Plötzlich:
Das Ereignis tritt unerwartet ein, also nicht über einen längeren Zeitraum hinweg (z. B. kein Verschleiß oder schleichende Erkrankung). - A – Von außen:
Die Ursache kommt von außen auf den Körper ein, also nicht durch innere Vorgänge (z. B. nicht durch Herzinfarkt oder Bandscheibenvorfall). - U – Unfreiwillig:
Der Unfall geschieht ohne Absicht, also kein vorsätzliches Handeln oder Selbstverletzung. - K – Auf den Körper:
Das Ereignis wirkt direkt auf den Körper ein, etwa durch Stoß, Sturz, Schnitt oder Schlag. - E – Wirkendes Ereignis:
Es kommt zu einer körperlichen Schädigung, also einer Verletzung oder Beeinträchtigung der körperlichen Gesundheit.
Zudem wird diese Definition in den Versicherungsbedingungen üblicherweise erweitert. Dies nennt man dann den erweiterten ”Unfallbegriff”
Typische Erweiterungen (je nach Versicherer und Tarif) sind:
a) Eigenbewegungen und erhöhte Kraftanstrengungen
Auch eine verrenkte, gezerrte oder gerissene Muskulatur, Sehne, Band oder Kapsel infolge einer plötzlichen Eigenbewegung kann versichert sein.
Beispiel: Beim Sprinten reißt die Achillessehne oder beim Anheben einer Kiste reißt der Bizeps.
b) Erstickung, Ertrinken, Erfrierung, Erhitzen
Gesundheitsschäden durch:
- Ertrinken oder Ersticken
- Erfrierungen oder Hitzschlag
- Sonnenstich
werden häufig eingeschlossen, auch wenn keine äußere mechanische Einwirkung besteht.
c) Gesundheitsschäden durch Gase oder Dämpfe
- Einatmen von giftigen Gasen oder Dämpfen (z. B. Kohlenmonoxidvergiftung)
kann ebenfalls versichert sein.
d) Infektionen durch Insektenstiche oder tierische Bisse
- Tollwut, Borreliose, FSME durch Zeckenbiss etc.
sind in vielen modernen Tarifen eingeschlossen (teilweise mit Zuschlägen).
e) Vergiftungen durch plötzlich aufgenommene Stoffe
- z. B. versehentlich verschluckte Reinigungsmittel
können unter Umständen als Unfall gelten, wenn sie „plötzlich“ aufgenommen wurden.
Was zahlt eine private Unfallversicherung?
Die private Unfallversicherung springt ein, wenn ein Unfall zu einer dauerhaften körperlichen oder geistigen Beeinträchtigung führt. Sie zahlt dann, je nach Vertrag, eine einmalige Kapitalleistung, eine monatliche Rente oder weitere Zusatzleistungen, die Ihre Genesung und den Alltag erleichtern.
Im Gegensatz zur gesetzlichen Unfallversicherung, die nur bei Arbeits- und Wegeunfällen greift, schützt die private Police weltweit und rund um die Uhr, also auch bei Freizeit-, Haushalts- oder Sportunfällen.
Die wichtigsten Leistungsarten im Überblick
- Invaliditätsleistung:
Der Kern jeder Unfallversicherung. Sie erhalten eine Kapitalzahlung, deren Höhe vom Grad der Invalidität und der vereinbarten Versicherungssumme abhängt.
Beispiel: Bei einer Versicherungssumme von 150.000 € und einem Invaliditätsgrad von 50 % beträgt die Auszahlung 75.000 €. - Progressionsleistung:
Bei vielen Tarifen steigt die Auszahlung überproportional mit der Schwere der Verletzung.
Eine 350er Progressionsstaffel löst bei einer 100%igen Invalidität und abgesicherten Invaliditätssumme i.H.v. 100.000 € eine Leistung i.H.v. 350.000 € aus (350 % der abgesicherten Invaliditätssumme)! - Todesfallleistung:
Verstirbt die versicherte Person infolge eines Unfalls, erhalten die Hinterbliebenen die vereinbarte Todesfallsumme, zur finanziellen Absicherung und Deckung unmittelbarer Kosten. - Übergangs- und Tagegeld:
Einige Tarife zahlen ein Übergangsgeld, wenn die Genesung länger dauert, oder ein Tagegeld für die Zeit der Arbeitsunfähigkeit. Das hilft, laufende Ausgaben zu decken. - Genesungs- und Reha-Leistungen:
Viele Versicherer beteiligen sich an Kosten für Rehabilitation, Hilfsmittel, kosmetische Operationen oder notwendige Umbauten im Haus.
Ein Unfall lässt sich nicht planen – Ihre Absicherung schon.
Wir helfen Ihnen dabei, den passenden Schutz für Ihre persönliche Lebenssituation zu finden und vergleichen verschiedene Tarife für Sie.
Wann zahlt die Versicherung eine Invalidenleistung?
Eine Invaliditätsleistung wird gezahlt, wenn ein Unfall eine dauerhafte körperliche oder geistige Beeinträchtigung verursacht und diese innerhalb eines bestimmten Zeitraums ärztlich festgestellt wird.
Die Leistung wird fällig, sobald der Invaliditätsgrad innerhalb von 12 bis 15 Monaten nach dem Unfall ärztlich festgestellt und dokumentiert wurde. In dieser Zeit unterstützen viele Versicherer bereits mit Soforthilfen oder Vorschüssen, um finanzielle Engpässe zu vermeiden.
Leistungsbeispiel
Ein Versicherter erleidet bei einem Skiunfall eine Beinverletzung mit bleibenden Schäden.
Invaliditätsgrad laut Gliedertaxe: 40 %
Versicherungssumme: 150.000 €
→ Auszahlung: 60.000 €
*Der Einfachheithalber ohne Progression. Mit einer vereinbarten Progression würde die Leistung noch höher ausfallen.
Ist eine Unfallversicherung steuerlich absetzbar?
Ja, unter bestimmten Voraussetzungen. Beiträge zur privaten Unfallversicherung können als Vorsorgeaufwendungen in der Steuererklärung angegeben werden. Der steuerliche Vorteil hängt jedoch von Ihrer individuellen Situation ab.
Was kostet eine Unfallversicherung?
Die Kosten hängen von Alter, Beruf, Freizeitverhalten und gewünschtem Leistungsumfang ab.
Bereits ab unter 10 € pro Monat ist ein solider Basisschutz möglich.
Wie hoch sollte die Versicherungssumme sein?
Die richtige Versicherungssumme ist das Herzstück Ihrer Unfallversicherung, sie entscheidet, wie gut Sie im Ernstfall abgesichert sind. Eine zu niedrig gewählte Summe kann schnell dazu führen, dass die Leistungen im Falle einer Invalidität nicht ausreichen, um die tatsächlichen Kosten und Einkommensverluste zu decken.
Faustregel zur Berechnung
Als grobe Orientierung gilt: Die Versicherungssumme sollte mindestens das Drei- bis Fünffache Ihres Jahresbruttoeinkommens betragen.
So stellen Sie sicher, dass Sie auch bei schwereren Verletzungen oder dauerhaften Einschränkungen finanziell unabhängig bleiben.
Was Sie bei der Auswahl beachten sollten
Lebenssituation
Singles, Familien und Senioren haben unterschiedliche Absicherungsbedarfe. Mit zunehmender Verantwortung (z. B. Immobilie oder Familie) sollte auch die Summe steigen.
Beruf & Freizeit
Wer körperlich arbeitet oder sportlich aktiv ist, hat ein höheres Unfallrisiko und sollte entsprechend vorsorgen.
Progression
Viele Tarife bieten eine progressive Leistung, die bei hohen Invaliditätsgraden überproportional steigt. Eine Progression von 225 % oder 350 % kann den Schutz deutlich verbessern.
Zusatzleistungen
Prüfen Sie, ob Tagegeld, Reha-Kosten oder Soforthilfen enthalten sind, diese können im Alltag entscheidend sein können.
Unfallversicherungen im Vergleich
Nicht jede Police passt zu jedem Lebensstil. Ein Vergleich hilft, Tarife mit dem besten Preis-Leistungs-Verhältnis zu finden.
BCV unterstützt Sie dabei, maßgeschneiderte Angebote verschiedener Anbieter zu prüfen, neutral und transparent.
„Achten Sie bei der Auswahl nicht nur auf den Preis, sondern vor allem auf die Ausgestaltung Ihres Vertrages. Nichts sollte so individuell zugeschnitten sein, wie die Absicherung für Sie selbst – als Person. Diese Faktoren entscheiden im Ernstfall über mehrere zehntausend Euro Unterschied in der Leistung.“
Für mich gilt der Grundsatz in der Unfallabsicherung: “ Neben den Sorgen, die man sowieso schon hat, nach einem Unfall – sollten nicht auch noch finanzielle Sorgen dazukommen.
Finden Sie den Unfallschutz, der zu Ihnen passt
Nicht jede Unfallversicherung bietet die gleichen Leistungen. Wir prüfen gemeinsam mit Ihnen, worauf es wirklich ankommt und finden eine Absicherung, die zu Ihrem Alltag, Ihren Bedürfnissen und Ihrem Budget passt.
Was muss ich bei einer Unfallversicherung beachten?
- Klare Definition, was als Unfall gilt
- Fristen für ärztliche Meldungen und Gutachten
- Gültigkeit im Ausland
- Zusatzleistungen (z. B. Bergungskosten, Unfallrente, Krankenhaustagegeld)
Ist eine Unfallversicherung im Alter notwendig?
Viele denken, dass eine Unfallversicherung im Ruhestand nicht mehr nötig ist, schließlich ist das Berufsleben vorbei. Doch gerade im Alter steigt das Risiko für Unfälle deutlich an.
Ein Großteil aller Unfälle geschieht im privaten Umfeld, beim Spazierengehen, auf der Treppe oder im Haushalt. Und genau dort greift die gesetzliche Unfallversicherung nicht.
Ältere Menschen haben zudem ein höheres Risiko, dass selbst kleinere Verletzungen schwerwiegende Folgen haben. Ein Sturz kann schnell zu Brüchen, längerer Genesungszeit oder sogar bleibenden Einschränkungen führen. Die private Unfallversicherung bietet auch für diese Menschen maßgeschneiderte Leistungsbausteine an (z.B.Leistungen bei Oberschenkelhalsbruch und umfangreiche Serviceleistungen)
Schützt eine Unfallversicherung auch bei Krankheiten?
Nein, eine Unfallversicherung greift ausschließlich bei Unfällen, also bei Ereignissen, die plötzlich, von außen, unfreiwillig auf den Körper einwirken (nach dem PAUKE-Prinzip). Krankheiten hingegen entstehen in der Regel durch innere Ursachen wie Infektionen, Verschleiß oder Stoffwechselstörungen und sind deshalb nicht durch die Unfallversicherung abgedeckt.
Ein Beispiel:
- Versichert: Sie rutschen beim Wandern aus, stürzen und brechen sich das Bein – ein klassischer Unfall.
- Nicht versichert: Sie erleiden eine Sehnenentzündung im Knie durch Überlastung – das gilt als Krankheit und fällt nicht unter den Unfallschutz.
Warum diese Unterscheidung wichtig ist
Die Unfallversicherung dient dazu, Sie vor unerwarteten, äußeren Ereignissen zu schützen, deren Folgen plötzlich eintreten. Krankheiten hingegen entwickeln sich meist schleichend und erfordern andere Formen der Absicherung, etwa eine Berufsunfähigkeitsversicherung, Krankenzusatzversicherung oder Pflegeversicherung.
Sonderfälle: Wann Krankheiten trotzdem mitversichert sein können
Einige moderne Unfallversicherungen bieten erweiterte Leistungen, die in bestimmten Situationen auch bei Krankheitsfolgen greifen. Beispiele:
- Infektionen nach einem Unfall (z. B. Wundinfektionen oder Blutvergiftungen nach einer Verletzung)
- Tauch- oder Insektenstichunfälle, die zu Infektionen oder allergischen Reaktionen führen
- Vergiftungen durch plötzlich aufgenommene Stoffe (z. B. verdorbene Lebensmittel oder Dämpfe)
- Herzinfarkt oder Schlaganfall als Unfallursache, in manchen Premium-Tarifen eingeschlossen
Solche Sonderregelungen sind jedoch nicht in jedem Vertrag enthalten. Es lohnt sich daher, die Bedingungen genau zu prüfen und sich zwingend von einem Experten beraten zu lassen.
Was ist eine Gliedertaxe bei der Unfallversicherung?
Die Gliedertaxe legt fest, welcher Invaliditätsgrad bei Verlust oder Einschränkung bestimmter Körperteile oder Sinnesorgane gilt. Sie ist die Grundlage für die Berechnung der Invaliditätsleistung.
Beispiel:
- Verlust eines Armes = 70 %
- Verlust eines Daumens = 20 %
- Verlust eines Beines = 70 %
Fazit – Mit der richtigen Unfallversicherung finanziell abgesichert
Ein Unfall kann Ihr Leben von einem Moment auf den anderen verändern, körperlich, emotional und finanziell. Die gesetzliche Absicherung reicht in solchen Fällen oft nicht aus. Eine private Unfallversicherung bietet Ihnen genau das, was in dieser Situation zählt: Planungssicherheit, finanzielle Stabilität und schnelle Hilfe, wenn es darauf ankommt.
Ob Sie aktiv im Berufsleben stehen, Ihre Familie absichern möchten oder Ihren Ruhestand genießen, eine gut gewählte Unfallversicherung schützt Sie in jeder Lebensphase. Sie übernimmt nicht nur finanzielle Leistungen bei Invalidität oder Todesfall, sondern sorgt auch dafür, dass Sie im Alltag wieder auf die Beine kommen: mit Reha-Hilfen, Alltagshilfen und persönlicher Unterstützung.
Die BCV Gruppe steht Ihnen dabei als erfahrener Partner zur Seite. Wir analysieren gemeinsam Ihren individuellen Bedarf, vergleichen Tarife verschiedener Anbieter und finden die Lösung, die wirklich zu Ihnen und Ihrem Lebensstil passt. Seit 1985 beraten wir Unfallabsicherungen unterschiedlichster Zielgruppen. Unfallabsicherungen sind unsere DNA.
FAQ - Häufige Fragen zur Unfallversicherung
Ab wann gilt der Versicherungsschutz einer Unfallversicherung?
Der Versicherungsschutz beginnt grundsätzlich zu dem im Versicherungsvertrag vereinbarten Zeitpunkt, sofern der Vertrag abgeschlossen und der erste Beitrag bezahlt wurde. Der genaue Beginn kann je nach Versicherer und Tarif unterschiedlich geregelt sein.
Kann ich meine Unfallversicherung jederzeit an meine Lebenssituation anpassen?
Ja, in vielen Fällen kann der Versicherungsschutz angepasst werden. Das kann beispielsweise sinnvoll sein, wenn sich Ihre familiäre Situation verändert, Sie ein neues Hobby beginnen oder sich Ihr Absicherungsbedarf verändert. Welche Anpassungen möglich sind, hängt vom jeweiligen Versicherer und Tarif ab.
Sind Kinder automatisch über die Unfallversicherung der Eltern mitversichert?
Nein, Kinder sind nicht automatisch über eine private Unfallversicherung der Eltern mitversichert. Für sie muss in der Regel ein eigener Versicherungsschutz abgeschlossen oder eine entsprechende Familienlösung gewählt werden.
Gibt es bei einer Unfallversicherung eine Gesundheitsprüfung?
Eine klassische Gesundheitsprüfung ist bei vielen privaten Unfallversicherungen nicht erforderlich. Je nach Versicherer und Tarif können jedoch Fragen zum Gesundheitszustand oder zu bestimmten Vorerkrankungen gestellt werden.
Was passiert, wenn ich nach einem Unfall Unterstützung im Alltag benötige?
Je nach Tarif können zusätzliche Assistance- oder Serviceleistungen vereinbart sein. Diese können beispielsweise Hilfe im Haushalt, Unterstützung bei der Organisation von Hilfsmitteln oder andere Leistungen zur Bewältigung des Alltags umfassen. Welche Leistungen tatsächlich enthalten sind, richtet sich nach dem jeweiligen Vertrag.